Pendahuluan
3 Persyaratan Penggunaan SKA dalam Tarif Preferensi Impor. Dalam memanfaatkan fasilitas tarif preferensi impor, salah satu dokumen paling krusial yang wajib dimiliki adalah Surat Keterangan Asal (SKA). Dokumen ini berfungsi sebagai bukti sah bahwa barang yang diimpor benar-benar berasal dari negara mitra dalam perjanjian perdagangan internasional, sehingga berhak mendapatkan tarif bea masuk yang lebih rendah.
Namun, dalam praktik kepabeanan, memiliki SKA saja tidak serta-merta menjamin tarif preferensi akan diberikan. Otoritas Bea Cukai akan melakukan penelitian mendalam terhadap berbagai aspek untuk memastikan kesesuaian dengan ketentuan yang tertuang dalam perjanjian perdagangan tersebut.
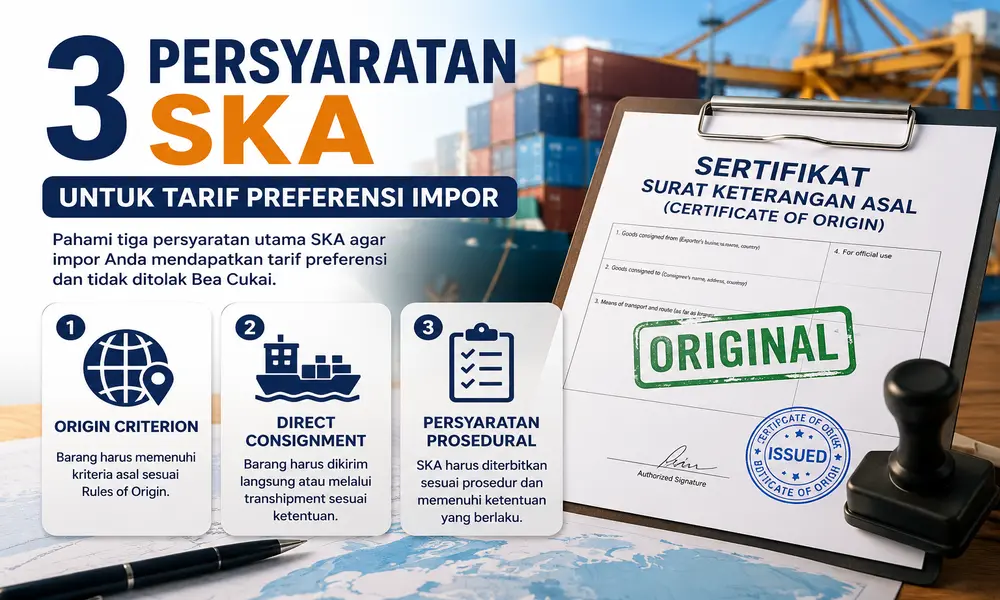
Secara umum, terdapat tiga persyaratan utama yang harus dipenuhi agar SKA dapat diakui dan berlaku, yaitu:
- Origin Criterion (Kriteria Asal Barang)
- Direct Consignment / Transhipment Rule (Ketentuan Pengiriman Langsung/Pengangkutan Lintas Negara)
- Persyaratan Prosedural
Ketiga hal ini merupakan inti dari aturan Rules of Origin yang berlaku di hampir seluruh perjanjian perdagangan bilateral maupun regional.
Berikut penjelasan lengkapnya:
1. Origin Criterion: Kriteria Asal Barang
Persyaratan pertama dalam penggunaan SKA adalah bahwa barang yang diimpor harus memenuhi kriteria asal barang (origin criterion) sebagaimana diatur dalam perjanjian perdagangan yang berlaku. Kriteria asal barang bertujuan untuk memastikan bahwa fasilitas tarif preferensi hanya diberikan kepada barang yang benar-benar berasal dari negara mitra perjanjian.
Secara umum terdapat dua kelompok besar kriteria asal barang.
Wholly Obtained
Barang dikategorikan sebagai produk asal negara tersebut jika seluruh bahan baku, sumber daya, dan proses pembuatannya sepenuhnya berasal dari negara itu, tanpa menggunakan bahan atau komponen dari negara lain.
Contoh barang yang termasuk kategori ini antara lain:
- hasil pertanian yang dipanen di negara tersebut
- hasil tambang yang ditambang di negara tersebut
- hasil perikanan yang ditangkap oleh kapal berbendera negara tersebut
- produk yang dihasilkan sepenuhnya dari bahan-bahan tersebut
Barang dengan kategori wholly obtained biasanya relatif mudah untuk dibuktikan asalnya.
Substantial Transformation
Apabila suatu barang menggunakan bahan dari berbagai negara, maka barang tersebut harus mengalami proses produksi yang signifikan di negara pengekspor agar dapat dianggap berasal dari negara tersebut.
Proses ini dikenal sebagai substantial transformation. Penentuan substantial transformation biasanya menggunakan beberapa metode, antara lain:
Change in Tariff Classification (CTC)
Metode Change in Tariff Classification (CTC) digunakan untuk menentukan apakah terjadi perubahan klasifikasi tarif antara bahan baku dan barang jadi. Artinya, bahan yang digunakan dalam proses produksi berasal dari pos tarif yang berbeda dengan barang yang dihasilkan. Metode ini didasarkan pada perubahan klasifikasi barang berdasarkan HS Code.
Sebagai contoh:
- bahan baku berada pada HS Code 72 (besi dan baja)
- setelah diproses menjadi peralatan rumah tangga dari logam pada HS Code 73
Perubahan klasifikasi ini menunjukkan bahwa telah terjadi proses produksi yang cukup signifikan di negara tersebut. Perubahan klasifikasi tarif dapat dilihat pada beberapa tingkat, antara lain:
- Change in Chapter (CC) – perubahan pada dua digit HS
- Change in Heading (CTH) – perubahan pada empat digit HS
- Change in Subheading (CTSH) – perubahan pada enam digit HS
Semakin tinggi tingkat perubahan klasifikasi tarif, semakin kuat indikasi bahwa telah terjadi proses produksi yang substansial.
Regional Value Content (RVC)
Metode lain yang sering digunakan adalah Regional Value Content (RVC). Metode ini menghitung persentase nilai kandungan lokal dari suatu produk yang dihasilkan di negara pengekspor.
Biasanya perjanjian perdagangan mensyaratkan nilai kandungan regional tertentu, misalnya:
- minimal 40% nilai lokal
Perhitungan RVC dapat dilakukan dengan dua pendekatan utama:
- Build-up method
menghitung nilai bahan baku lokal dibandingkan dengan nilai barang jadi. - Build-down method
menghitung nilai bahan baku impor dibandingkan dengan nilai barang jadi.
Apabila nilai kandungan regional memenuhi persyaratan yang ditetapkan dalam perjanjian perdagangan, maka barang tersebut dapat dianggap sebagai barang asal dari negara pengekspor.
2. Direct Consignment (Ketentuan Transhipment)
Persyaratan kedua dalam penggunaan SKA adalah bahwa barang harus memenuhi ketentuan direct consignment atau pengangkutan langsung dari negara pengekspor ke negara pengimpor. Ketentuan ini bertujuan untuk memastikan bahwa barang yang diimpor benar-benar berasal dari negara yang tercantum dalam SKA dan tidak mengalami perubahan selama perjalanan.
Namun dalam praktik perdagangan internasional, sering terjadi bahwa barang harus melewati negara ketiga sebelum sampai ke negara tujuan. Proses ini dikenal sebagai transhipment.
Transhipment tetap diperbolehkan sepanjang memenuhi ketentuan tertentu, antara lain:
- barang tetap berada di bawah pengawasan otoritas kepabeanan di negara transit
- barang tidak mengalami proses pengolahan atau perubahan bentuk
- kegiatan yang dilakukan hanya sebatas bongkar muat, pemindahan kapal, atau penyimpanan sementara
Apabila barang mengalami proses produksi atau perubahan di negara transit, maka barang tersebut dapat dianggap tidak lagi memenuhi ketentuan asal barang.
Transhipment dan Kaitannya dengan Invoicing
Dalam praktik perdagangan internasional, sering terjadi bahwa transaksi penjualan melibatkan perusahaan perdagangan (trading company) yang berada di negara berbeda dengan negara asal barang. Kondisi ini sering disebut sebagai third country invoicing.
Sebagai contoh:
- barang diproduksi di China
- barang dikirim langsung dari China ke Indonesia
- tetapi invoice diterbitkan oleh perusahaan di Hong Kong
Dalam banyak perjanjian perdagangan, kondisi ini tetap diperbolehkan sepanjang dapat dibuktikan bahwa:
- barang tetap berasal dari negara yang tercantum dalam SKA
- pengiriman barang tetap memenuhi ketentuan direct consignment
- tidak terjadi proses produksi di negara yang menerbitkan invoice
Dalam kasus seperti ini, SKA biasanya mencantumkan keterangan tambahan bahwa invoice diterbitkan oleh pihak di negara ketiga. Apabila hubungan antara dokumen pengangkutan, SKA, dan invoice tidak dapat dibuktikan dengan jelas, maka otoritas kepabeanan dapat menolak pemberian tarif preferensi.
3. Persyaratan Prosedural SKA
Persyaratan terakhir berkaitan dengan aspek administrasi dan prosedur penerbitan SKA. Beberapa persyaratan prosedural yang umum antara lain:
- SKA harus diterbitkan oleh instansi yang berwenang di negara pengekspor
- format SKA harus sesuai dengan ketentuan perjanjian perdagangan yang berlaku
- data dalam SKA harus konsisten dengan dokumen perdagangan seperti invoice, packing list, dan dokumen pengangkutan
- SKA harus disampaikan dalam jangka waktu yang ditentukan
Kesalahan dalam aspek prosedural dapat menyebabkan SKA dianggap tidak memenuhi ketentuan, sehingga tarif preferensi tidak dapat diberikan.
Penutup
Dalam pemanfaatan tarif preferensi impor, penggunaan SKA harus memenuhi tiga persyaratan utama, yaitu kriteria asal barang (origin criterion), ketentuan pengangkutan langsung atau transhipment, serta persyaratan prosedural.
Kriteria asal barang memastikan bahwa barang benar-benar berasal dari negara mitra perjanjian melalui metode seperti Change in Tariff Classification (CTC) atau Regional Value Content (RVC). Ketentuan transhipment memastikan bahwa barang tidak mengalami perubahan selama proses pengangkutan, termasuk dalam kasus third country invoicing. Sementara itu, persyaratan prosedural memastikan bahwa SKA diterbitkan dan digunakan sesuai dengan ketentuan administrasi yang berlaku.
Pemahaman yang baik terhadap ketiga persyaratan ini sangat penting bagi pelaku usaha agar dapat memanfaatkan fasilitas tarif preferensi secara optimal dan menghindari penolakan dalam proses kepabeanan.
Selain memahami persyaratan SKA, importir juga perlu memahami cara menentukan HS Code yang tepat dan memastikan nilai pabean impor diberitahukan secara benar karena kedua aspek tersebut sering menjadi fokus penelitian oleh Bea Cukai dalam proses impor.